相続税の税務調査の実態
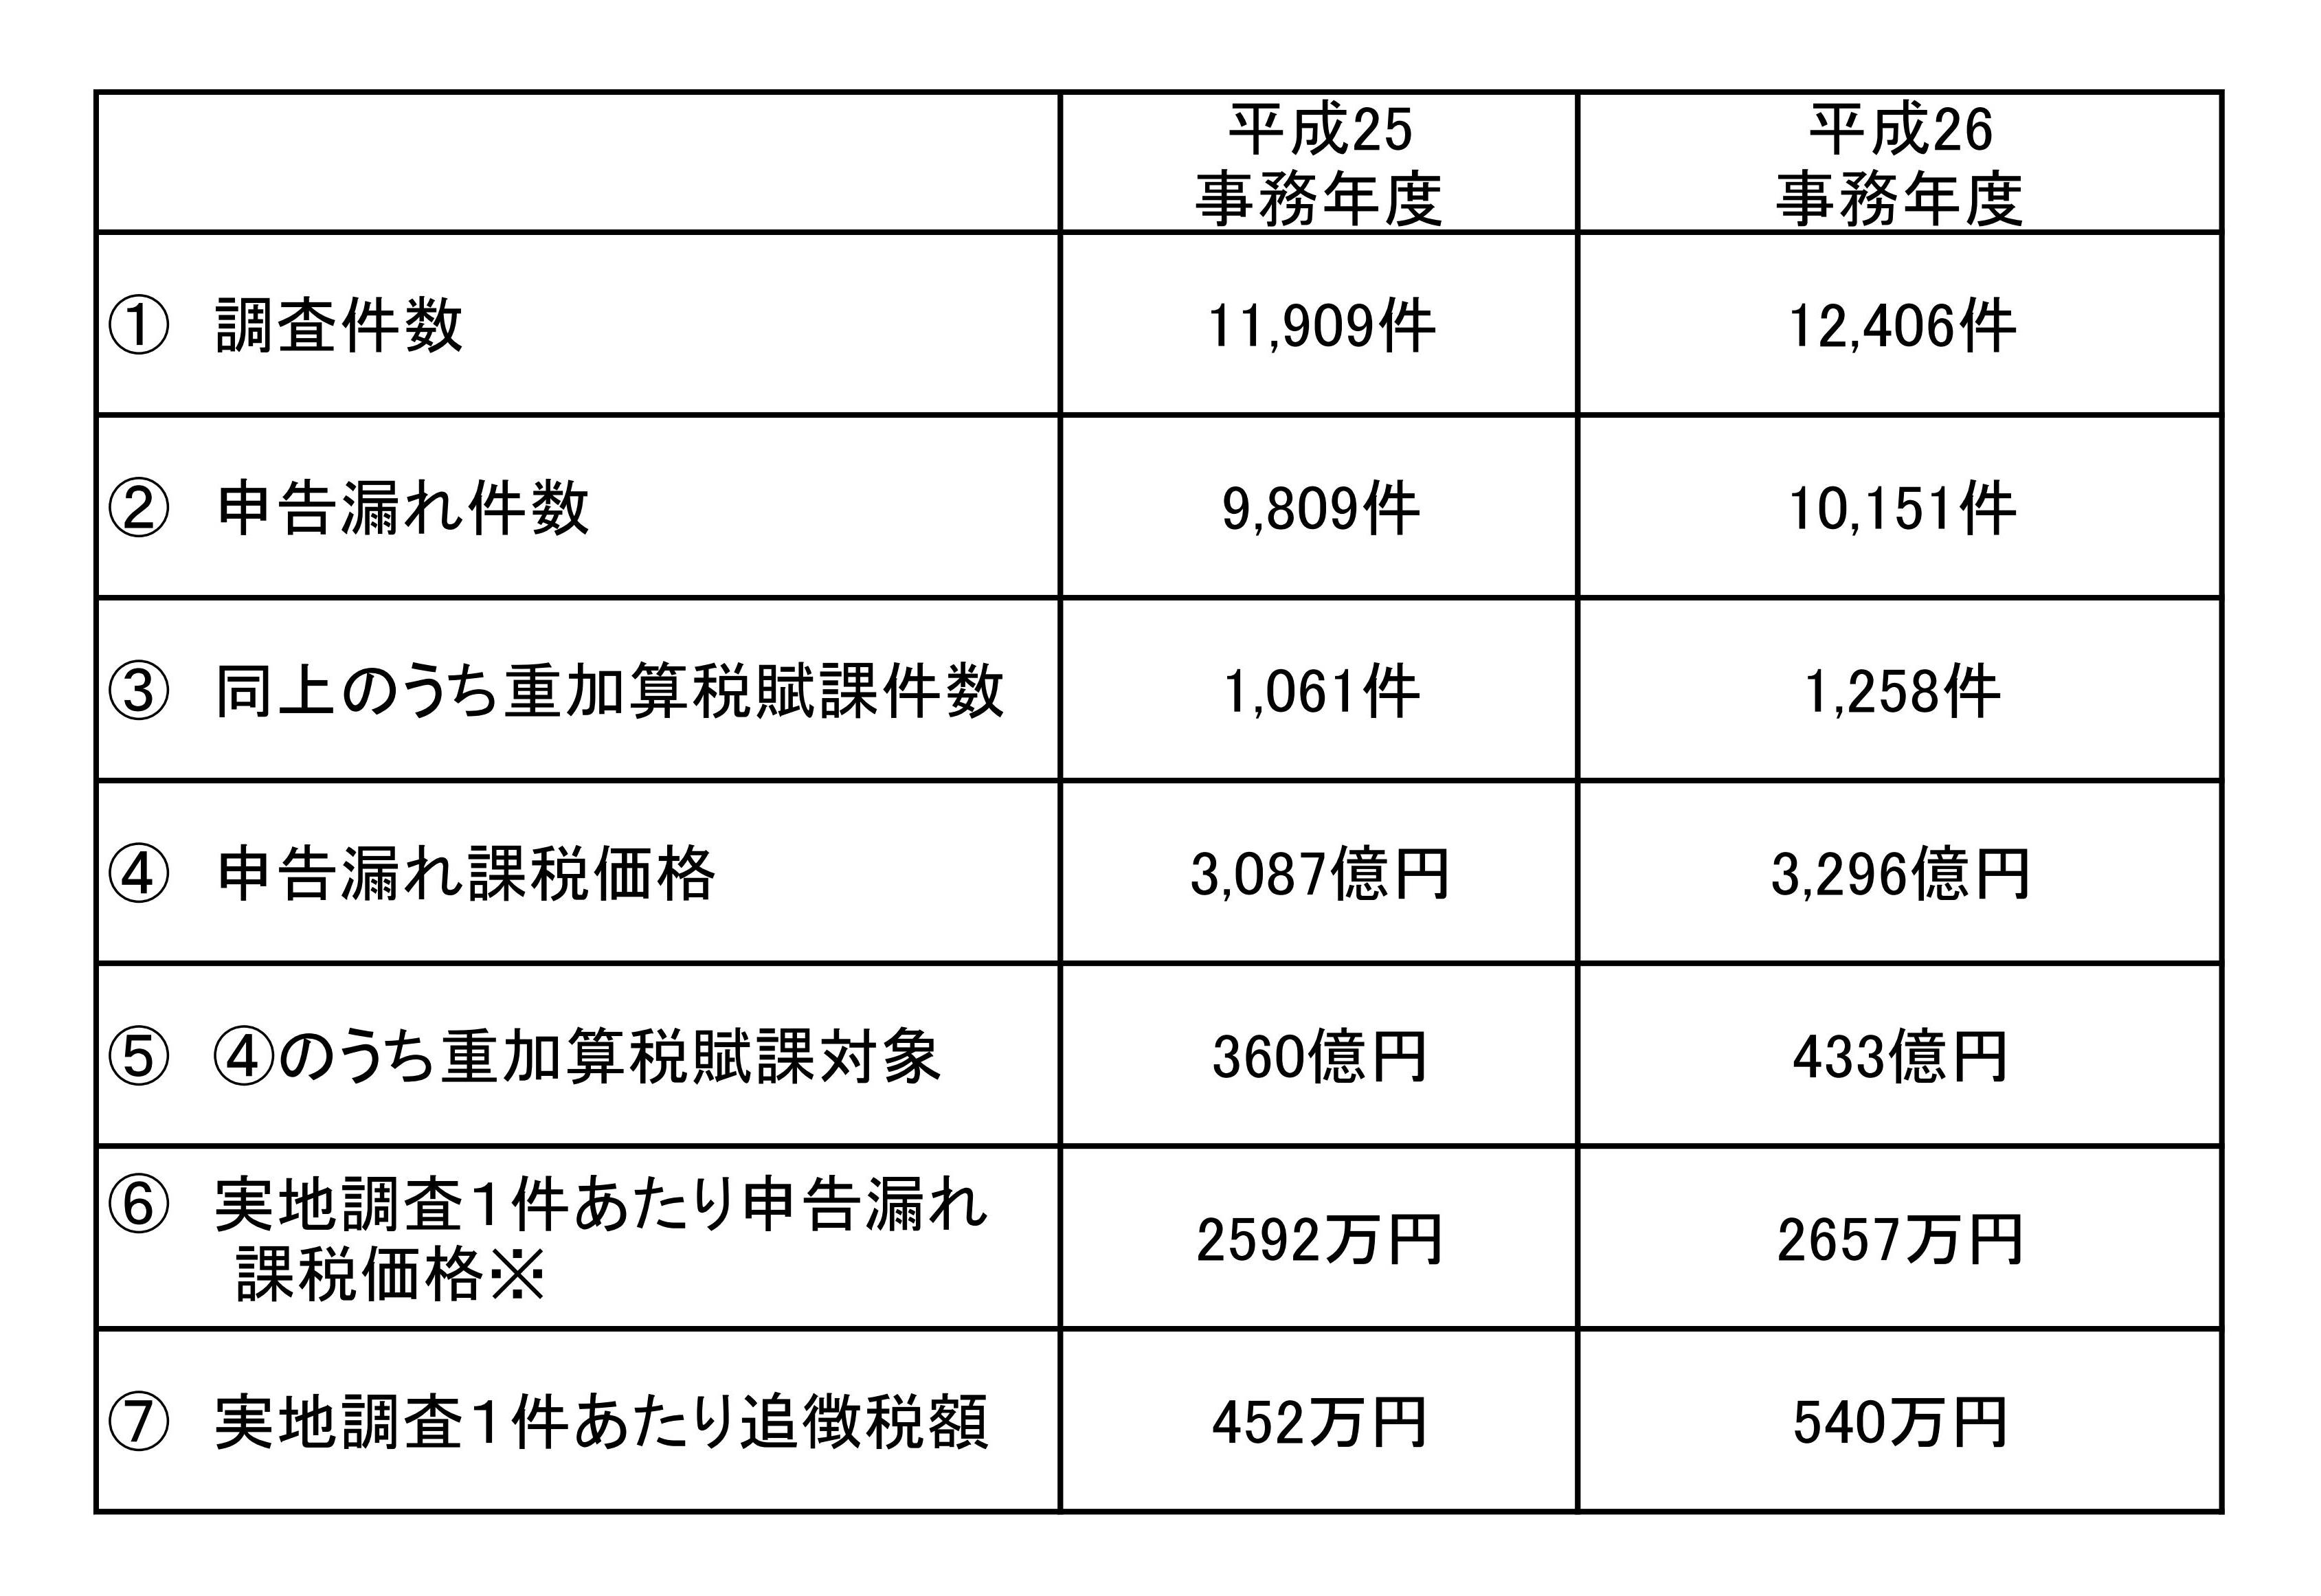
平成26事務年度及び平成25事務年度の相続税の税務調査について国税庁から発表された内容の要点は下記の通りです。

以上の内容から思うのですが、実地調査1件当たりの追徴される税額が540万円は大きいですね。
相続発生後の動きはこれまでとは大違い 相続税の改正は2015年1月以降に亡くなっ ...
平成26年分の相続税について 国税庁より平成26年分の相続税について発表されまし ...
本来、財産は財産評価基本通達に定められた評価方式によって評価すべきですが、財産評 ...
日本経済新聞(2014.10.28夕刊)によりますと、遺産が5,0 ...
「相続対策は生前対策だけでなく、相続発生後の対策・実行も重要です。 相続発生後の ...

存続期間が120年の地上権の借地割合70%が相当とされた事例
存続期間が120年の地上権の借地権割合を90%とすべきと主張するが、評価基準で定 ...
賃料減額をしない旨の特約があっても賃料増減額請求を妨げられることはないとした事例
賃料減額をしない旨の特約があっても、土地の賃料増減額請求を妨げられることはないと ...
個人から法人に対して譲渡した土地の評価において低額譲渡が適用された事例
個人から法人に対して譲渡した土地の評価において、争いになり、低額譲渡が適用された ...
土壌汚染のある土地と認められるので、浄化改善費用相当額を控除すべきとした裁決事例
評価対象地は、土壌汚染のある土地と認められるので、浄化改善費用相当額を控除すべき ...